水泥早报 粤西珠三角涨价潮起,碳市场新规落地,建材“银十”待破局
一、粤西珠三角水泥价格上调,区域市场蠢蠢欲动
国庆节后首周,广东水泥市场迎来一波涨价行情。据市场反馈,粤西及珠三角地区主流水泥企业陆续发布调价通知,对各品种水泥价格上调20-30元/吨。涨价主要驱动因素包括:一是近期煤炭等原材料价格持续高位运行,企业成本压力加大;二是部分企业错峰生产执行到位,局部市场供应有所收紧;三是下游基建项目开工率逐步回升,需求端呈现弱复苏态势。不过,也有业内人士指出,当前房地产新开工面积仍处低位,民用市场需求恢复有限,此轮涨价的落地幅度和持续性仍有待观察。若周边广西等低价水泥流入增加,珠三角局部涨价落实或面临压力。
二、北京碳市场新规正式实施,水泥行业纳入管理视野
10月11日起,修订后的《北京市碳排放权交易管理办法》及相关配套细则正式施行,标志着北京碳市场进入新的监管阶段。新规进一步明确了重点排放单位的覆盖面、配额分配方式及履约要求。值得注意的是,随着全国碳市场渐次扩围,水泥作为高耗能、高排放行业之一,被普遍预期将逐步纳入碳交易体系。北京碳市场新规虽然主要针对本地现有纳入企业,但其制度设计对水泥等建材行业具有重要参考意义。业内专家表示,水泥企业需尽快完善碳排放核算体系,加大节能降碳技术投入,以应对未来碳成本上升的风险。
三、建材“金九”落空,“银十”能否迎来转机?
traditionally,“金九银十”是建材行业的传统旺季,但今年9月市场需求表现明显不及预期。房地产投资持续承压、基建资金到位偏慢,导致水泥、玻璃等主要建材产品出货量平淡,价格反弹乏力,行业“金九”成色不足。进入10月,随着专项债发行提速、多地重大项目集中开工,市场对“银十”仍存期待。部分区域水泥企业发货率环比略有提升,但整体需求恢复力度仍显温和。分析人士认为,10月建材市场或呈现“环比改善、同比偏弱”的格局,价格走势将取决于供给端错峰执行力度与需求端资金落地的博弈。
四、环保节能技术开发提速,水泥行业绿色转型按下“快进键”
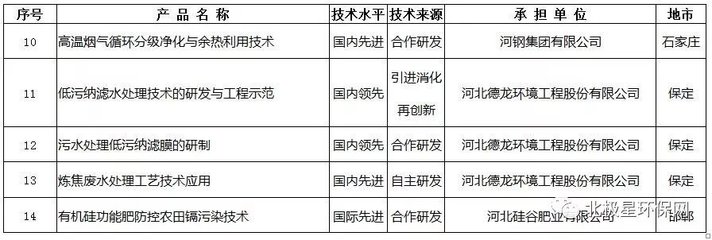
在“双碳”目标驱动下,水泥行业环保节能技术开发明显加快。多个水泥窑协同处置固废、富氧燃烧、高效粉磨、低钙熟料及碳捕集利用等示范项目取得积极进展。部分龙头企业加大在替代燃料、余热发电升级、智能能效管控系统等方面的研发投入,力求在降低单位产品能耗和碳排放的提升生产效率和成本竞争力。与此相关政策标准也在持续完善,推动行业能效水平向标杆值靠拢。对于中小水泥企业而言,技术升级和环保改造成本压力加大,行业分化整合或将进一步提速。
当前水泥市场正处于季节性需求修复与成本支撑并存的关键窗口期,区域涨价、碳市场新规、旺季成色不足及绿色技术开发等多重因素交织,市场博弈仍在持续。短期价格以区域分化、稳中试探为主,中长期行业竞争将更多聚焦于成本管控与低碳转型能力。
如若转载,请注明出处:http://www.phssj.com/product/43.html
更新时间:2026-10-24 23:20:01